RecouvrementPro · Mis à jour le 16 octobre 2026
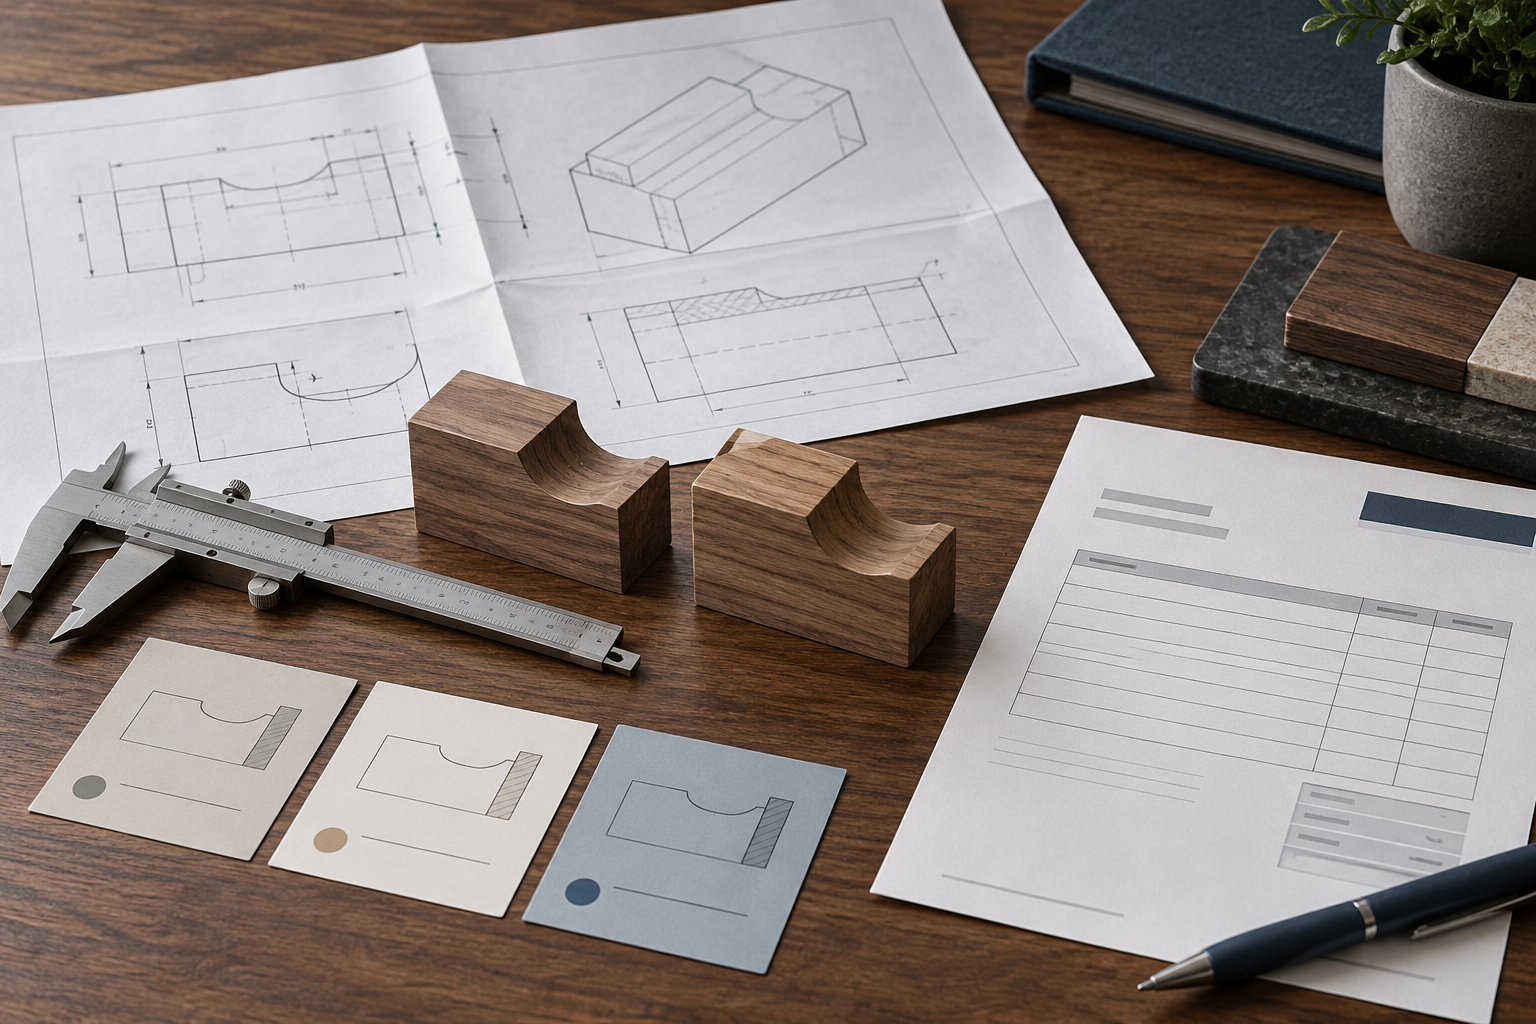
Pour préparer le recouvrement d’une facture impayée à Bois-des-Filion, commencez par vérifier qui a commandé, ce qui devait être fourni et ce qui reste effectivement à payer. Dans une fabrication sur mesure entre entreprises, un devis, un plan approuvé, un échantillon et une série livrée ne décrivent pas nécessairement le même engagement. Le dossier doit permettre de comprendre leurs liens avant de reprendre un montant dans une nouvelle demande de paiement.
Ce guide propose une méthode documentaire pour ce type de commande, sans présenter la fabrication comme l’origine de tous les impayés locaux. Il aide à distinguer un problème de calcul, une modification mal documentée et une contestation du produit. Les exemples sont fictifs : ils ne constituent ni les prix de RecouvrementPro, ni une conclusion sur la responsabilité du client, ni une garantie de paiement. L’adresse à Bois-des-Filion situe le dossier ; elle ne suffit pas à déterminer les règles applicables.
Retrouver la commande qui a réellement déclenché la fabrication
Rassemblez le devis envoyé, la réponse reçue et le document qui a lancé le travail. Vérifiez leurs références, leurs dates et le nom de l’entreprise concernée. Une demande de renseignements n’est pas à présenter comme une commande ferme si aucun autre élément ne permet de l’établir. Décrivez ce que vous avez, puis signalez ce qui manque : signature, bon de commande, message d’accord ou précision sur la quantité.
Le donneur d’ordre, l’interlocuteur technique et le destinataire des produits peuvent être différents. Le responsable d’un chantier peut transmettre des dimensions sans gérer le paiement. Une autre société peut recevoir la marchandise pour le compte du client. Dans votre résumé, donnez à chaque personne son rôle documenté. N’en déduisez pas une obligation de paiement personnelle ou celle d’une entreprise tierce simplement parce qu’elle apparaît dans les échanges.
Si plusieurs commandes se ressemblent, attribuez-leur un dossier séparé avant de rapprocher les factures. Deux références peuvent concerner le même produit avec des dimensions différentes. À l’inverse, plusieurs messages peuvent appartenir à une seule commande progressivement précisée. Recherchez un repère commun, puis expliquez votre choix de regroupement. Le lecteur doit pouvoir retrouver la commande sans devoir connaître les habitudes de classement de votre atelier.
Identifier la version du plan utilisée pour produire
Un plan peut évoluer entre le premier devis et le lancement en fabrication. Relevez pour chaque version son nom de fichier, sa date et son auteur disponible. Ajoutez l’échange qui explique sa transmission : demande d’avis, correction, proposition ou accord. Le fichier le plus récent dans votre ordinateur n’est pas automatiquement celui qui a été envoyé au client ou utilisé pour fabriquer les pièces.
Préparez une chronologie courte des révisions. Par exemple : dessin initial transmis, dimensions corrigées par le client, nouveau dessin retourné, réponse reçue, lancement interne. Chaque étape doit renvoyer à un document. Si vous n’avez qu’une note interne indiquant « accord obtenu », conservez-la comme une note interne. Ne lui attribuez pas la même origine qu’un message du client mentionnant explicitement la version concernée.
Quand la facture renvoie à une autre révision que le bon de fabrication, cherchez l’explication avant de relancer. Il peut s’agir d’une simple erreur de référence, d’une modification prise en compte tardivement ou de deux travaux distincts. Ces hypothèses ne sont pas des faits établis. Notez l’écart et les pièces qui permettent éventuellement de le résoudre. Une correction de référence ne doit pas dissimuler un changement réel de prestation.
Séparer la validation d’un échantillon de celle d’une série
Un échantillon peut servir à discuter d’un aspect, d’une dimension ou d’une finition. Retrouvez la question précise posée au client et sa réponse. Un message comme « la couleur convient » ne doit pas devenir une approbation de toutes les caractéristiques du produit. De même, une photographie envoyée pour information n’équivaut pas nécessairement à une demande de validation. Présentez l’objet de l’échange avec son contexte.
Lorsque l’accord sur un prototype a précédé une série, vérifiez ce qui devait être reproduit et ce qui devait encore être modifié. Une série peut utiliser un matériau différent ou intégrer une correction supplémentaire. Joignez la version correspondante au dossier de production. Vous éviterez ainsi de répondre à une objection sur les produits livrés avec une pièce qui concerne seulement une étape préparatoire dépassée.
Si le client conserve l’échantillon, cette possession ne démontre pas à elle seule qu’il a accepté une fabrication complète. Si vous avez livré la série sans retrouver la réponse attendue, indiquez cette lacune. Le but du classement n’est pas de transformer tous les événements en arguments favorables : il est de rendre le déroulement compréhensible, y compris lorsque la décision de produire reste insuffisamment documentée.
Reconstituer les modifications demandées en cours de travail
Une modification utile à examiner comporte au moins une demande identifiable, une conséquence décrite et une réponse disponible. Cherchez qui a demandé le changement, sur quelle version et pour quelle quantité. Une note d’atelier peut prouver que votre équipe a modifié son travail, sans établir ce qui avait été expliqué au client sur le prix ou le délai. Ces informations doivent rester distinctes dans le résumé.
Évitez de traiter chaque nouveau dessin comme une commande supplémentaire. Une révision peut corriger une erreur, préciser un détail ou ajouter un travail. Reprenez les termes des échanges pour déterminer ce qui était annoncé. Si le surcoût n’a pas été chiffré dans les documents disponibles, signalez-le. Une durée de travail plus longue dans votre atelier ne suffit pas à expliquer une ligne ajoutée à la facture.
Pour plusieurs changements successifs, construisez un tableau de rapprochement dans votre dossier : révision précédente, changement demandé, quantités concernées, montant proposé et réponse. Indiquez « information manquante » lorsque nécessaire. Ne remplacez pas une absence de réponse par la mention « validé ». Ce tableau permet de discuter un supplément précis sans remettre artificiellement en cause, ou présenter comme acquis, l’ensemble de la commande.
Examiner une contestation de dimensions ou de finition
Commencez par identifier les produits concernés. Une réclamation peut viser une seule pièce, un lot ou toute la série. Relevez la référence, la quantité annoncée et la description exacte du défaut allégué. Une expression générale comme « rien ne convient » doit être conservée dans l’échange original, mais votre synthèse peut indiquer les précisions demandées. Ne supposez pas que tous les produits présentent le même problème.
Pour une différence de dimension, rapprochez la mesure alléguée de la version du plan retenue dans les documents. Vérifiez les unités et le repère utilisé. Une cote extérieure ne se compare pas directement à un espace intérieur sans explication. Si une tolérance a été convenue, retrouvez sa source ; n’ajoutez pas après coup une tolérance présentée comme acceptée. En cas d’incertitude technique, identifiez la vérification nécessaire plutôt que de conclure.
Les photographies peuvent illustrer une finition ou un assemblage, mais leur portée dépend de ce qu’elles montrent. Conservez les originaux disponibles et le message qui les accompagne. Une image sans échelle ne permet pas toujours de trancher une dimension. Un gros plan peut aussi masquer le reste de la pièce. Dans l’index, décrivez l’observation possible et la question restant ouverte, sans attribuer à la photo une démonstration qu’elle ne fournit pas.
Distinguer un retour, une reprise et une correction de facture
Le retour physique d’une pièce est un événement à documenter : date, référence, quantité et motif communiqué. Il ne dit pas, à lui seul, quel traitement commercial a été convenu. Retrouvez l’échange concernant une éventuelle reprise ou un remplacement. Si une pièce est revenue pour examen, ne la classez pas automatiquement comme une annulation de vente. Expliquez son état dans le dossier sans décider d’un effet juridique général.
Une reprise en atelier peut conduire à différentes suites documentaires. Le produit peut être ajusté puis remis au client, remplacé par un autre ou faire l’objet d’une discussion encore ouverte. Notez les étapes effectivement connues. Ne comptabilisez pas deux fois la même unité parce qu’elle apparaît dans la livraison initiale et dans le bon de retour après reprise. Utilisez une référence permettant de suivre sa continuité.
Une correction commerciale confirmée doit ensuite être rapprochée de la facture active. Gardez le document qui la matérialise et vérifiez s’il réduit le total ou s’il a déjà été intégré à une facture de remplacement. La demande du client, la décision de correction et l’écriture comptable correspondante peuvent avoir des dates différentes. Les confondre crée facilement un solde trop élevé ou une déduction répétée.
Contrôler le calcul sans décider du bien-fondé de la créance
Considérons une commande fictive de douze pièces facturées 150 dollars canadiens chacune, soit 1 800 dollars. Une modification figure séparément pour 300 dollars. Le montant initial est donc de 2 100 dollars dans cet exemple simplifié, sans autre composante. Un paiement de 800 dollars est retrouvé et affecté à cette facture : le solde comptable à expliquer est de 1 300 dollars.
Le client conteste deux pièces, soit 300 dollars dans la présentation de la facture, ainsi que le supplément de 300 dollars. Les objections identifiées portent sur 600 dollars. Il reste donc 700 dollars en dehors de ces objections dans les échanges examinés. Ce découpage aide à comprendre le désaccord ; il ne transforme pas ces 700 dollars en somme juridiquement reconnue, ni les 600 dollars en réduction automatiquement accordée.
Supposons qu’une correction de 150 dollars soit ensuite confirmée pour une pièce. Le total corrigé est de 1 950 dollars et, après le paiement de 800 dollars, le solde devient 1 150 dollars. Une pièce de 150 dollars et le supplément de 300 dollars restent discutés dans cet exemple. Ne retirez pas encore les 150 dollars corrigés du solde de 1 150 dollars : la correction y est déjà intégrée.
Ce calcul doit être accompagné des références de facture, du paiement et de la correction. Les montants illustrent une méthode, pas une tarification de fabrication ou de recouvrement. Si plusieurs paiements apparaissent, indiquez leur affectation documentée. Un virement reçu pour une autre commande ne doit pas réduire cette facture par commodité ; à l’inverse, un paiement confirmé sur celle-ci ne doit pas rester absent de votre relance.
Contrôler les quantités quand une commande change d’unité
Une commande peut être décrite en ensembles, alors que le bon de fabrication détaille des pièces. Retrouvez la composition prévue avant de comparer les nombres. Si un ensemble comprend deux éléments, la mention de dix éléments ne correspond pas nécessairement à dix ensembles livrés. Inscrivez l’unité de chaque document dans votre rapprochement et gardez visible la conversion utilisée. Un nombre sans unité peut créer une objection qui n’est, au départ, qu’un problème de présentation.
Prenons un contrôle fictif sans montant financier : quatre ensembles comportent chacun trois éléments identiques. La quantité théorique correspondante est de douze éléments. Si dix éléments ont été remis et deux restent à vérifier, ne présentez pas les douze comme une livraison complète sur la seule base de la quantité commandée. Indiquez les dix éléments documentés, la situation des deux autres et la pièce permettant éventuellement de confirmer leur remise ultérieure.
Inversement, une livraison partielle n’autorise pas à déduire un montant au prorata sans examiner les conditions réelles de la commande. Le prix peut avoir été présenté par ensemble, par pièce, par étape ou selon une autre base. Distinguez le contrôle physique de quantité du calcul financier. Votre tableau peut montrer qu’une donnée manque pour rapprocher les deux, sans fabriquer une règle de facturation absente des documents échangés.
Les rebuts, les essais et les pièces refaites doivent rester identifiables. Une pièce produite une seconde fois n’est pas automatiquement une unité supplémentaire commandée au client. Mentionnez la référence initiale et la raison connue de la nouvelle fabrication. Si un élément a été remplacé, évitez de le compter à la fois parmi les unités remises et parmi celles encore attendues. La continuité des références aide à repérer ces doublons.
Définir le point de comparaison technique avant de conclure
Une différence apparente peut provenir de mesures prises à des endroits différents. Dans votre dossier, précisez le repère utilisé lorsque l’information existe : bord extérieur, ouverture utile, entraxe ou longueur totale. N’imposez pas un vocabulaire technique au client pour lui donner tort. Une photographie annotée séparément ou un croquis de lecture peut suffire à montrer quels points sont comparés et quelle dimension reste discutée.
Notez également qui a réalisé la mesure, avec quel moyen disponible et à quelle date. Il ne s’agit pas de qualifier automatiquement l’outil ou l’opérateur, mais de permettre un examen du constat. Une mesure indiquée dans un courriel sans précision ne devient pas un rapport de contrôle certifié. Si une expertise ou une vérification particulière est nécessaire, indiquez ce besoin plutôt que de présenter votre synthèse comme son résultat.
Pour une finition, recherchez la référence réellement choisie : échantillon conservé, photographie de validation ou description dans la commande. Une image affichée sur deux écrans ne permet pas toujours de trancher une nuance. Décrivez les conditions de comparaison connues et les limites du document. Ne promettez pas qu’une photographie prouve une identité exacte de couleur, de texture ou de matériau lorsqu’elle ne permet pas une telle conclusion.
Un désaccord technique peut enfin rester ouvert alors que le calcul comptable est correct. Votre résumé doit pouvoir le dire simplement : montant rapproché, prestation contestée, vérification à effectuer. Cette présentation évite de faire passer l’exactitude d’une addition pour une démonstration de conformité du produit. Elle permet aussi au destinataire de demander la bonne pièce au lieu de recommencer tout le classement de la commande.
Préparer les fichiers techniques pour un examen compréhensible
Un dossier de fabrication peut contenir un fichier natif, un export PDF et une photographie du produit. Donnez à chacun une fonction explicite. Le fichier natif conserve des informations de conception ; le PDF peut correspondre à la version envoyée au client ; la photo montre un objet à un moment donné. Ne présumez pas que leurs contenus sont identiques parce que leurs noms se ressemblent.
Vérifiez que les documents utiles sont lisibles par le destinataire prévu. Pour une première synthèse, un index peut préciser qu’un fichier technique nécessite un logiciel particulier, sans imposer l’installation d’un outil pour comprendre le solde. Conservez l’original et identifiez clairement tout export de lecture. Évitez une conversion qui ferait disparaître les unités, l’échelle ou la référence de révision nécessaires à l’examen du point discuté.
Ne modifiez pas un ancien plan pour le faire correspondre à votre explication actuelle. Si vous préparez une annotation, gardez-la dans un document séparé, daté et présenté comme une aide de lecture. Une flèche ajoutée sur une copie peut faciliter la compréhension ; elle ne doit pas passer pour une annotation du client présente au moment de l’accord. Cette séparation protège la traçabilité de votre dossier.
Relier les affirmations aux pièces disponibles
Le guide officiel du Québec sur les preuves aux petites créances rappelle que les propos soumis au tribunal doivent être soutenus par des pièces. Pour votre préparation, associez chaque affirmation importante à un document identifiable. Cette organisation interne ne remplace pas les formalités de dépôt d’une éventuelle procédure et ne permet pas de préjuger de l’appréciation d’une preuve.
Votre index peut comporter la commande, la révision retenue, la réponse sur l’échantillon, les modifications, la facture active et les mouvements financiers. Pour chaque élément, notez ce qu’il aide à comprendre. Une facture explique le montant demandé, mais il peut falloir d’autres pièces pour comprendre la commande ou une modification. L’index évite de demander au lecteur de découvrir lui-même les liens entre des fichiers dispersés.
Conservez les échanges complets lorsque leur contexte compte. Une phrase copiée dans un tableau peut perdre la question à laquelle elle répondait. Gardez également une copie des documents que vous transmettez. Si vous découvrez une erreur dans votre résumé, datez la correction et expliquez-la. La transparence sur une référence mal recopiée vaut mieux qu’un remplacement silencieux empêchant de comprendre pourquoi la présentation a changé.
Adapter la relance au point qui bloque réellement
Si le client évoque une mauvaise version du plan, demandez quelle référence il retient et rapprochez-la des échanges disponibles. Si le problème concerne un supplément, isolez la demande de modification et les conditions annoncées. S’il s’agit de l’affectation d’un paiement, reprenez le relevé financier. Une relance identique adressée à toutes ces situations risque de laisser le véritable désaccord sans réponse.
Rappelez la facture active et son solde actualisé. Mentionnez les corrections déjà confirmées, même si elles sont défavorables à votre montant initial. Vous pouvez poser une question précise sur une référence, une quantité ou une date. Évitez de transformer le silence du client en reconnaissance automatique du dossier. Conservez les dates, les destinataires et les documents transmis pour suivre les réponses ultérieures.
Une proposition de règlement doit également être distinguée d’un paiement reçu. Si le client annonce un virement, notez l’annonce et vérifiez ensuite sa réception et son affectation. Ne présentez pas une promesse comme un encaissement, ni un encaissement partiel comme le règlement de toutes les questions techniques. Le suivi doit pouvoir évoluer sans faire disparaître les éléments encore discutés.
Situer correctement le dossier à Bois-des-Filion
Indiquez séparément l’adresse du client, le lieu de fabrication et celui de la livraison. Un produit fabriqué ailleurs peut être installé ou livré à Bois-des-Filion, tandis que la commande émane d’une entreprise située dans une autre ville. Cette distinction évite d’envoyer les pièces au mauvais interlocuteur. Elle ne permet pas, à elle seule, de choisir un tribunal ou d’affirmer une compétence particulière de RecouvrementPro.
Si la Ville elle-même est réellement votre cocontractante, vérifiez les références de commande et l’interlocuteur public correspondant. Le service de l’approvisionnement et de la gestion contractuelle de Bois-des-Filion dispose d’un point de contact officiel. Cette référence ne concerne pas, par défaut, les factures d’entreprises privées et ne démontre aucun partenariat entre la Ville et RecouvrementPro. Ne transmettez pas votre dossier à un service public sans raison précise.
Pour une facture comportant plusieurs livraisons, le dossier de Drummondville complète le rapprochement des étapes. Pour une réparation plutôt qu’une fabrication nouvelle, consultez la page de Wickham. Si la discussion concerne ensuite la garde de biens, le guide de Saint-Tite-des-Caps distingue l’inventaire physique de la base de facturation. Choisissez la lecture correspondant au problème réel, sans mélanger les commandes.
Vérifier le dossier avant une démarche formelle
Avant d’envisager une démarche formelle, relisez l’identité du destinataire, les références techniques et le calcul. Vérifiez notamment qu’un ancien devis n’a pas été additionné à la facture qui l’a remplacé, qu’un retour n’a pas été compté comme une nouvelle livraison et qu’une correction n’a pas été déduite deux fois. Un problème de rapprochement doit être résolu avant d’être présenté comme une certitude dans un courrier plus solennel.
La page officielle du Québec sur la mise en demeure explique les éléments à préparer et l’importance de conserver la lettre et sa preuve de réception. Consultez-la pour la démarche envisagée. N’appliquez pas automatiquement à tout contrat le délai montré dans un exemple. Une transmission à RecouvrementPro ne constitue pas un dépôt au tribunal ni la validation de la créance.
Certaines difficultés dépassent un classement documentaire : portée d’un accord, désaccord technique complexe, procédure ou échéance à examiner. Signalez-les dans le résumé avec les pièces disponibles, sans inventer une réponse juridique. Le guide général sur la facture impayée au Québec aide à structurer les étapes de préparation. Il ne promet ni issue favorable, ni frais récupérables, ni délai de paiement.
Présenter votre dossier
Pour un premier examen avec RecouvrementPro, utilisez le formulaire de cette page avec la référence de facture, le solde actualisé et le principal point de désaccord. Préparez votre index de pièces sans inscrire dans le message des secrets de fabrication ou des données personnelles inutiles. Une demande de contact permet d’expliquer la situation ; elle ne constitue ni un avis juridique ni une garantie de recouvrement.