RecouvrementPro · Mis à jour le 15 octobre 2026
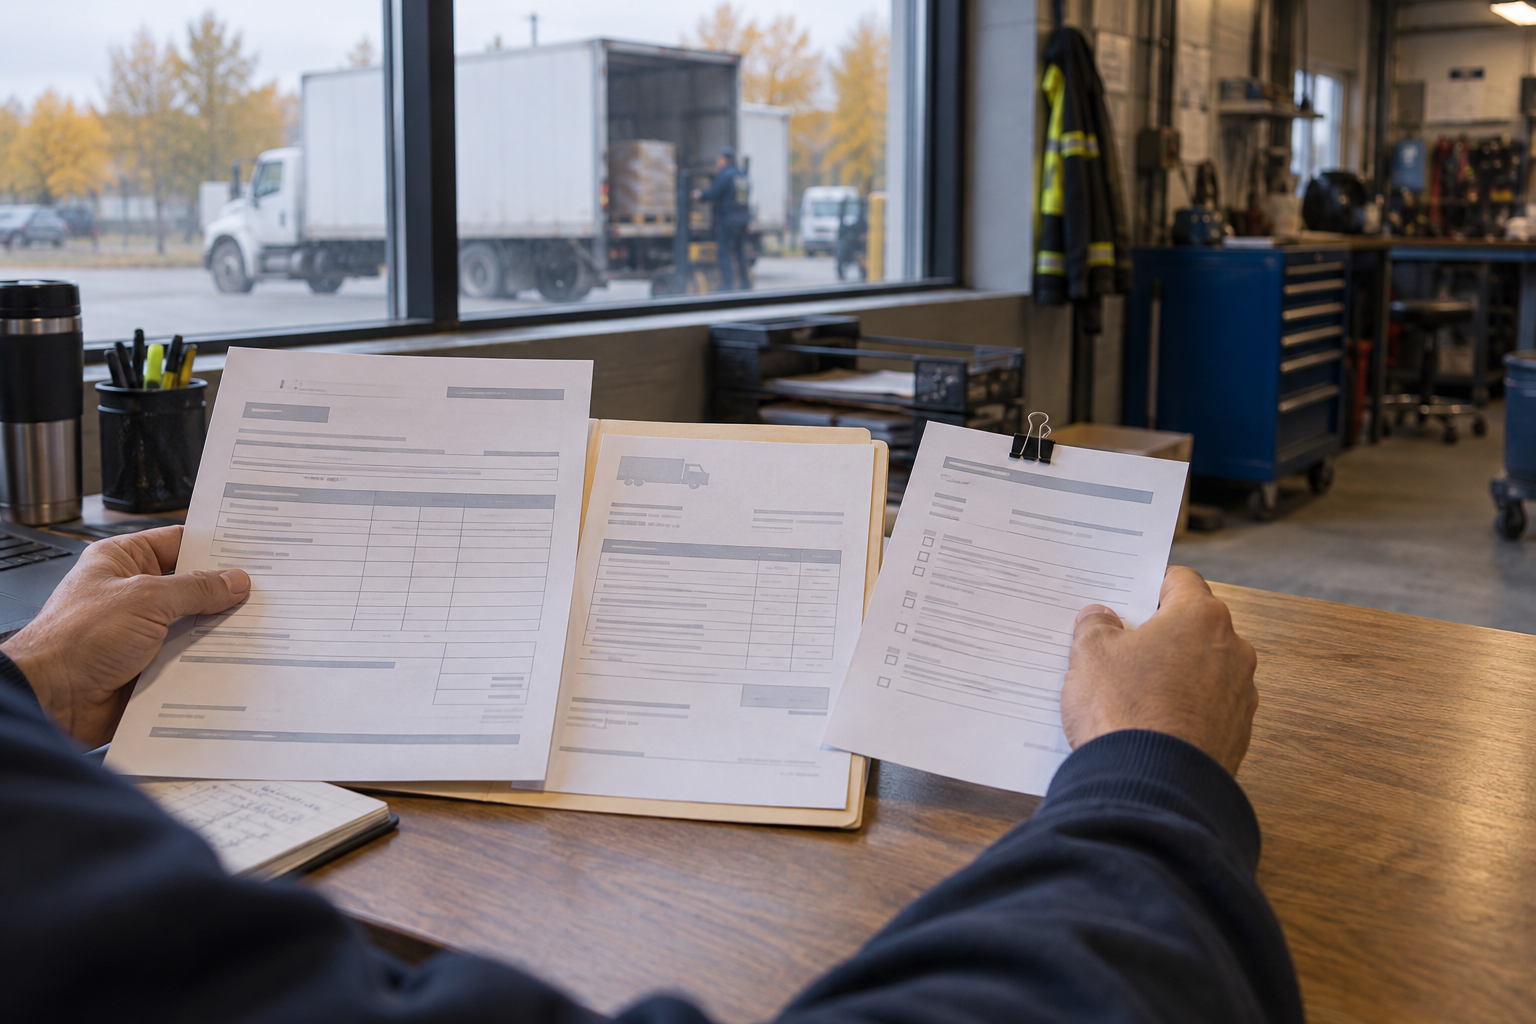
Pour préparer le recouvrement d'une facture à Mont-Joli, commencez par relier la mission commandée, son exécution, les éventuels suppléments et les paiements déjà reçus. Dans un dossier de transport, de livraison ou d'intervention, le donneur d'ordre, le destinataire et le service comptable peuvent être différents. La prochaine action doit s'appuyer sur cette chaîne documentaire. RecouvrementPro permet de présenter votre situation pour un premier examen ; ni le paiement ni l'acceptation du dossier ne sont automatiques.
Ce dossier pratique concerne les entreprises qui doivent reconstituer une prestation avec des pièces réparties entre bureau, terrain et client. Il propose une méthode de classement et des exemples fictifs, sans attribuer à une entreprise réelle des pratiques ou des résultats. Les repères de Mont-Joli situent le contexte ; ils ne constituent pas une adresse de nos équipes, une liste de clients ou une promesse d'intervention physique. Les questions de procédure et les délais doivent être vérifiés selon votre situation.
Quatre traces à retrouver avant une nouvelle relance
La première trace décrit la mission demandée : qui a commandé, pour quel objet et selon quel périmètre. La deuxième décrit l'exécution : ce qui a été fait, où, quand et avec quel document de suivi. La troisième explique la facturation, y compris les changements, les avoirs et les postes discutés. La quatrième montre les échanges après transmission de la facture. Ce classement permet de voir rapidement si l'impayé vient d'un document absent, d'une erreur de rapprochement ou d'une contestation qui exige un examen.
Ces traces ne prennent pas nécessairement la forme de quatre documents. Un même courriel peut contenir une instruction et une réserve, tandis qu'une seule mission peut produire plusieurs bons. L'important est d'identifier la fonction de chaque pièce et sa limite. Un bon signé ne démontre pas forcément l'accord sur un supplément. Une facture ne décrit pas toujours le changement demandé sur le terrain. N'utilisez pas la quantité de fichiers comme mesure de la solidité du dossier : cherchez les correspondances qui permettent de comprendre le travail réellement concerné.
Mont-Joli : utiliser le contexte local sans lui faire dire davantage
La Ville présente Mont-Joli comme un pôle de transport et de logistique dans l'Est-du-Québec, notamment dans sa page Investir à Mont-Joli, consultée le 15 octobre 2026. Ce repère explique le choix d'exemples liés aux missions, aux livraisons et aux interventions complémentaires. Il ne permet pas d'estimer le nombre d'impayés, la solvabilité des entreprises locales ou un délai de recouvrement. Aucune donnée commerciale de ce type n'est déduite de la présentation municipale.
Une mission peut partir de Mont-Joli, être exécutée dans une autre municipalité et être facturée à une entreprise située ailleurs. Notez séparément ces lieux. L'adresse d'un dépôt, celle du destinataire et celle de la société qui a accepté la commande répondent à des questions différentes. Cette séparation facilite la recherche d'une pièce et l'orientation du dossier. Elle ne détermine pas à elle seule le droit applicable ou le tribunal compétent. Pour une relation avec une autre province, préparez les faits nécessaires à une vérification appropriée.
Identifier le donneur d'ordre et le rôle de chaque contact
Reprenez le nom figurant sur l'accord initial et comparez-le au nom utilisé pour la facturation. Ajoutez le rôle de la personne qui a transmis les instructions : acheteur, responsable de site, répartiteur, contact de réception ou service administratif. Une personne capable d'indiquer un lieu de livraison n'est pas nécessairement celle qui engage toutes les dépenses. Lorsque les pièces ne permettent pas de comprendre ce rôle, notez la question. Ne transformez pas une instruction opérationnelle en preuve complète d'un engagement commercial sans en avoir examiné le contexte.
Préparez une fiche avec les noms exacts, les références, les adresses et leur source. Une enseigne peut être différente de l'entité contractante ; plusieurs sociétés peuvent utiliser un même contact. Conservez les écarts au lieu de les corriger par commodité dans votre résumé. Si une confirmation est nécessaire, formulez une question précise et gardez la réponse. Une lettre correctement adressée repose sur cette vérification préalable. La proximité géographique d'un établissement ou l'habitude de parler à un interlocuteur ne suffit pas à identifier la partie débitrice.
Reconstituer une mission sans confondre les horaires et les événements
Pour chaque mission, distinguez la date de commande, la date prévue, la date d'exécution, la remise du document et la date de facturation. Un horaire prévu n'est pas une preuve de réalisation. Un message envoyé après l'intervention peut décrire un événement antérieur ; il doit conserver sa propre date. Lorsque le dossier contient une correction, reliez-la à l'événement concerné. Cette chronologie aide à comprendre une contestation sur un retard, une attente ou une opération supplémentaire, sans déduire des faits que les pièces ne montrent pas.
Un relevé d'activité interne peut être utile pour retrouver le contexte. Présentez-le toutefois comme une pièce issue de votre organisation et non comme une validation du client. Si une heure ou un lieu reste estimé, indiquez cette limite. La préparation ne consiste pas à rendre tous les champs artificiellement précis. Elle doit permettre de retrouver la source d'une affirmation, puis d'identifier ce qui nécessite une confirmation. Une incertitude visible peut être traitée ; une précision inventée risque de fragiliser l'ensemble du récit lorsqu'une autre pièce apparaît.
Isoler les opérations supplémentaires
Les suppléments sont souvent difficiles à suivre parce qu'ils apparaissent pendant l'exécution plutôt que dans la commande initiale. Retrouvez la demande, son auteur, ce qui a été expliqué et la réponse reçue. Distinguez une modification du lieu, un passage complémentaire, une attente ou une autre tâche. Si le traitement commercial n'est pas clairement documenté, conservez la question au lieu d'écrire simplement « supplément accepté ». Un intitulé dans votre logiciel ne remplace pas l'échange qui permet de comprendre ce que les parties avaient envisagé.
Construisez une ligne de rapprochement pour chaque opération discutée : instruction, pièce d'exécution, poste de facture et objection connue. Cette méthode évite de présenter une mission entière comme litigieuse lorsqu'un seul élément fait l'objet d'une question. Elle évite aussi l'erreur inverse, qui consiste à traiter toute la facture comme incontestée parce que la prestation principale a été réalisée. Le tableau ne tranche pas le désaccord. Il prépare une lecture plus précise et permet de demander la pièce ou l'explication qui manque réellement.
Exemple fictif : une livraison et un second passage
Une entreprise réalise une livraison, puis effectue un second passage à la demande d'un contact sur place. La facture comprend les deux opérations. Le service comptable du client indique qu'il connaît la livraison initiale mais ne retrouve pas l'autorisation du retour. Le fournisseur possède un relevé de trajet et plusieurs messages, sans vue commune. Il commence par séparer les deux passages dans son dossier de travail et par identifier les contacts concernés. Cette opération permet de poser une question précise sans affirmer que le refus porte sur toute la relation commerciale.
Le message retrouvé mentionne le besoin d'un passage complémentaire, mais ne décrit pas clairement toutes les conditions. Le responsable conserve cette limite et rapproche le message du relevé d'exécution. Il demande ensuite la précision nécessaire auprès de l'interlocuteur approprié. Si la question devient contractuelle, le dossier peut être examiné avec les pièces complètes. Le but n'est pas de fabriquer une acceptation manquante. Il est de rendre le désaccord compréhensible et de ne pas multiplier les relances qui se contenteraient de répéter un total global.
Après la réponse, le responsable actualise la synthèse et indique ce qui reste discuté. Il prévient la comptabilité avant une nouvelle communication sur le montant. La version précédente reste archivée avec sa date, afin de comprendre l'évolution. Cet exemple ne décrit aucun client de Mont-Joli et ne promet aucun règlement. Il montre comment organiser une situation où les documents d'exploitation et ceux du paiement circulent dans des circuits différents, sans transformer une information partielle en conclusion juridique.
Relier les avoirs et les retours à la bonne facture
Avant de réclamer un solde, recherchez les notes de crédit, les ajustements et les paiements qui pourraient concerner la mission. Un avoir créé après une discussion peut ne pas apparaître dans un relevé exporté plus tôt. Un règlement reçu peut avoir été affecté à une autre référence. Conservez la date de situation utilisée et l'explication des corrections. Une demande exacte doit permettre de reproduire le montant à partir des pièces, sans dépendre d'un commentaire oral ou d'une cellule de tableur dont personne ne connaît l'origine.
Lorsque plusieurs missions figurent sur un même relevé, évitez d'utiliser ce relevé comme seule présentation du litige. Séparez les factures concernées, les mouvements associés et les opérations encore à rapprocher. Un paiement sans référence doit être examiné ; il ne faut ni l'ignorer, ni l'affecter au hasard pour faire disparaître un écart. La personne qui reprend le dossier doit pouvoir comprendre pourquoi une somme est encore ouverte. Les frais ou intérêts dont le fondement demande une vérification restent dans une rubrique distincte, avec leur question et leurs pièces.
Préparer un dossier de contestation lisible
Conservez les mots exacts de l'objection avant de les reformuler. « Le document n'est pas dans notre système », « le supplément n'était pas prévu » et « la mission n'a pas été réalisée » appellent des recherches différentes. Pour chaque objection, indiquez la pièce utile et ce qui manque. Évitez les qualifications générales sur l'attitude du client : elles n'aident pas un tiers à examiner le désaccord. Un dossier peut exposer fermement votre position tout en reconnaissant les éléments qui doivent être clarifiés.
Ajoutez les informations défavorables à votre propre analyse, notamment une correction promise, un document envoyé tardivement ou une erreur reconnue. Les retirer du résumé ne les fait pas disparaître des échanges de l'autre partie. Les conserver aide à comprendre le risque et à examiner une solution adaptée. Lorsque l'objection nécessite une appréciation technique ou juridique, préparez la question pour la personne qualifiée. La répétition d'une relance commerciale ne remplace pas cet examen, même si les autres pièces du dossier sont bien organisées.
Faire circuler les pièces entre le terrain et le bureau
Définissez comment les documents reviennent au dossier commun. Une pièce utile restée sur un téléphone professionnel peut être absente de la comptabilité au moment où la facture est relancée. Désignez la personne chargée de l'archivage et précisez la référence à utiliser. Le rangement doit permettre de relier la pièce à la mission et à la facture, sans exposer inutilement d'autres échanges. Demandez un transfert fidèle plutôt qu'une nouvelle description rédigée de mémoire pour combler un manque.
Vérifiez la lisibilité : toutes les pages sont-elles présentes, la date est-elle visible et la référence est-elle complète ? Une photographie coupée peut masquer le renseignement précisément recherché. Si vous refaites une copie, gardez l'original et distinguez les annotations de travail. Ne reconstituez pas un texte illisible pour qu'il semble d'origine. Une copie plus claire facilite l'examen ; elle ne doit pas modifier ce qui peut être constaté. Cette règle est utile aussi pour les documents scannés et les pièces jointes reçues dans une conversation longue.
Écrire une relance adaptée au problème identifié
Une relance utile rappelle la mission, la référence de facture et le solde daté, puis formule une demande compréhensible. Si le blocage est administratif, demandez quel document manque et qui peut le traiter. Si un supplément est discuté, demandez la précision de l'objection et joignez les références utiles. Si plusieurs demandes documentées n'obtiennent aucune réponse, préparez un examen de la suite avec un dossier actualisé. Le ton du message ne doit pas remplacer l'information dont vous avez besoin pour décider.
Limitez les destinataires à ceux dont le rôle est pertinent. Exposer un impayé à un ensemble de contacts sans nécessité peut compliquer le traitement et diffuser des renseignements inutiles. Conservez le message effectivement envoyé et la réponse complète, avec leurs annexes. Après un échange téléphonique, préparez un compte rendu distinguant ce qui a été confirmé de ce qui a été proposé. Une intention d'examiner la facture n'est pas un paiement et ne doit pas être enregistrée comme tel dans votre suivi.
Examiner la mise en demeure et la procédure au bon stade
La rubrique officielle du Québec sur la mise en demeure explique cette étape et la conservation d'une preuve de réception. Consultez-la lorsque cette démarche est envisagée. Votre préparation doit garantir la cohérence des faits, du destinataire, du solde et des annexes. Une lettre ne devient pas plus utile si elle reprend un montant ancien ou présente comme certaine une question encore discutée. Les délais et les conséquences doivent être vérifiés selon le dossier.
Si une demande aux petites créances est étudiée, vérifiez les conditions officielles concernant le demandeur. Ne déduisez pas l'admissibilité du seul fait que votre entreprise est petite ou que le client est situé à Mont-Joli. Le guide de préparation aux petites créances décrit une organisation documentaire avant jugement. Un jugement déjà rendu appelle d'autres vérifications, présentées dans le dossier après jugement au Québec. Ces stades ne doivent pas être confondus avec une simple relance.
Cas fictif : plusieurs factures et un avoir non rapproché
Un prestataire regroupe plusieurs interventions sur le relevé d'un client. Une correction convenue donne lieu à un avoir, mais l'export utilisé pour la relance précède son émission. Le client répond que le montant ne correspond pas à l'échange. Pour comprendre la situation, le responsable compare les dates de l'export, de l'avoir et de la communication. Il ne cherche pas d'abord une formule plus ferme. Il doit établir quel solde reflète réellement les mouvements connus au moment de la nouvelle demande.
Une fois l'écart identifié, il conserve l'export ancien comme trace et prépare une situation actualisée avec la correction expliquée. Il vérifie ensuite que l'avoir est affecté à la bonne facture et prévient les personnes qui possèdent une copie du dossier. Le désaccord peut comporter d'autres points ; cette correction comptable ne les tranche pas. Elle évite simplement de poursuivre le suivi à partir d'un montant que les pièces ne soutiennent plus, et permet de revenir à une discussion documentée sur les postes restant ouverts.
Un index de mission à utiliser pour le prochain examen
Préparez un index contenant la référence de mission, le donneur d'ordre indiqué, les pièces de commande, les traces d'exécution et les postes facturés. Ajoutez le dernier état des mouvements et la question à résoudre. Pour chaque pièce, notez sa source et sa limite. « Confirme le lieu, mais pas le supplément » est une indication plus utile qu'une étiquette générale « preuve complète ». Ce classement aide le lecteur à retrouver les faits sans lui demander d'adopter votre interprétation avant d'avoir ouvert les documents.
Réservez une partie de l'index aux recherches en cours. Une pièce manquante doit avoir une personne responsable et un résultat attendu : retrouver le bon, confirmer une affectation ou obtenir une précision. N'indiquez pas qu'un dossier est complet parce que tous les champs de votre formulaire ont été remplis. La complétude pratique dépend de la question examinée et des pièces disponibles. Un premier échange peut justement servir à identifier le complément nécessaire avant de décider d'une démarche plus formelle.
Protéger les informations et la continuité du suivi
Pour un premier examen, une synthèse et un index peuvent suffire à expliquer le besoin. Demandez le canal approprié avant de transmettre des contrats complets, des données bancaires ou des coordonnées personnelles. Conservez les originaux dans un espace de référence et limitez les accès aux personnes concernées. Une copie expurgée doit rester identifiée comme telle. La préparation du recouvrement ne nécessite pas de diffuser toute l'activité du client ou de votre entreprise à chaque nouvel interlocuteur.
Prévoyez aussi la reprise du dossier en cas d'absence. Le responsable remplaçant doit pouvoir retrouver le dernier solde, la dernière réponse et la prochaine question. Lorsqu'un paiement ou une nouvelle pièce arrive, indiquez qui doit être averti. Un tableau tenu à jour n'empêche pas une erreur si l'intervenant qui poursuit la communication utilise toujours une ancienne copie. La continuité repose sur une version de situation datée et sur une règle claire de transmission, pas sur la seule mémoire de la personne qui connaissait le client.
Contrôle de lecture avant une décision
Demandez à un collègue extérieur à la mission de choisir une ligne de facture et de retrouver son origine : commande, exécution, éventuel changement et mouvement financier. S'il hésite entre deux documents, clarifiez les références. S'il calcule un autre solde, recherchez la cause avant une nouvelle communication. S'il découvre une réserve absente du résumé, ajoutez-la. Ce contrôle teste la lisibilité de votre dossier ; il n'évalue pas les chances de succès d'un recours et ne remplace pas un examen spécialisé lorsque celui-ci est nécessaire.
Vérifiez enfin que votre prochaine action répond au blocage actuel. Retrouver une preuve de mission, corriger un avoir ou obtenir une précision sur un supplément ne sont pas des tâches interchangeables. Une tâche utile a un objet, une personne responsable et un document ou une réponse attendu. Si aucune information nouvelle n'apparaît, décrivez cette absence honnêtement. Il vaut mieux disposer d'un état exact pour demander une orientation que multiplier les étapes qui donnent seulement une impression d'activité.
Rapprocher un lot de missions sans perdre le détail
Lorsqu'une facture regroupe plusieurs missions, préparez une correspondance dans les deux sens. Depuis une ligne de facture, on doit pouvoir retrouver la mission et les pièces associées. Depuis un bon d'exécution, on doit pouvoir identifier la facture ou constater qu'il n'a pas encore été rapproché. Ce second parcours révèle des erreurs que la lecture du seul relevé ne montre pas : bon affecté au mauvais client, mission déjà comprise dans une autre facture ou document reçu après l'export utilisé pour le suivi.
Pour construire cette correspondance, utilisez une référence de mission stable plutôt que le seul nom du contact. Une personne peut intervenir sur plusieurs opérations et plusieurs personnes peuvent suivre une même mission. Gardez les numéros d'origine et ajoutez une référence de travail lorsque nécessaire, sans masquer les premiers. Le dossier doit expliquer comment le rapprochement a été effectué. Une référence créée pour le classement ne doit pas apparaître comme un numéro qui aurait été fourni par le client ou par un transporteur.
Dans un exercice fictif, huit missions sont réparties sur trois factures et un document complémentaire arrive après la première relance. Le responsable ne l'ajoute pas simplement au dossier global. Il vérifie la mission concernée, la ligne facturée et la question à laquelle cette pièce peut répondre. Il constate ensuite si l'une des trois situations de facture doit être modifiée. Cet exercice permet de mettre à jour le bon périmètre sans reprendre inutilement l'ensemble du compte ni déclarer réglées des questions auxquelles le document ne répond pas.
Réservez un état aux missions dont la correspondance reste incertaine. Pour chacune, indiquez la raison : référence illisible, date absente, destinataire différent ou pièce doublonnée. Une pièce peut être authentique tout en étant mal rattachée à votre dossier de travail. L'examen consiste alors à retrouver le lien, pas à rejeter le document parce qu'il dérange le classement existant. Lorsque le lien est confirmé, conservez la source de cette confirmation et prévenez les personnes qui avaient reçu une situation encore incomplète.
Traiter une pièce retrouvée après transmission
Lorsqu'une nouvelle pièce apparaît, commencez par déterminer ce qu'elle change réellement : identité, exécution, poste facturé ou chronologie. Notez aussi ce qu'elle ne montre pas. Un document confirmant une intervention ne démontre pas nécessairement les conditions du supplément correspondant. Cette lecture évite de présenter chaque découverte comme la résolution de tout le litige. Elle permet de préparer un complément ciblé pour le destinataire et de conserver une synthèse qui décrit honnêtement les points confirmés et ceux qui restent ouverts.
La transmission complémentaire devrait indiquer la référence du dossier, le document ajouté et la version de situation concernée. Demandez comment le destinataire souhaite recevoir ce complément, plutôt que de lui envoyer plusieurs copies sans explication. Conservez la trace de la transmission avec l'index actualisé. Si la pièce conduit à corriger une affirmation ancienne, expliquez la correction. La lisibilité du dossier dépend aussi de la capacité à comprendre pourquoi une version a changé, sans demander au lecteur de comparer seul toutes les archives.
Présenter votre dossier de Mont-Joli
Indiquez la prestation concernée, le rôle des parties, les factures et le solde daté. Signalez les suppléments discutés, les pièces manquantes et les démarches déjà engagées. Le formulaire de cette page sert à préparer un premier échange avec RecouvrementPro. Il ne constitue ni un dépôt au tribunal ni une acceptation automatique de mandat. Pour revoir les étapes générales d'une facture impayée, consultez le guide du Québec, puis préparez les documents correspondant au stade réel de votre dossier.